الليرة التركية: تاريخ وحدة نقدية، وأزمات ثقة، وحسابات تحتاج إلى قراءة صحيحة
عندما يرتفع عدد الليرات اللازمة لشراء دولار، يتغير معنى الراتب والواردات والادخار والعقود المقومة بعملة أجنبية. لكن الرقم على شاشة الصرف لا يشرح وحده ما جرى. فالليرة القديمة ذات الملايين تختلف كوحدة حساب عن الليرة بعد 2005، ومتوسط سنة كاملة يختلف عن سعر يوم واحد، وتراجع التضخم يختلف عن انخفاض الأسعار نفسها. هذا الدليل يتتبع القصة من بدايات الجمهورية إلى المعلومات المتاحة في 11 أكتوبر 2026، ثم يربط المحطات التاريخية بآليات اقتصادية وحسابات تعليمية واضحة.
القراءة هنا تاريخية وتفسيرية: نحدد تاريخ كل بيان، ونعرض الافتراضات الحسابية بوصفها أمثلة. لا نحول الاتجاه الماضي إلى وعد بسعر مقبل، ولا نستنتج ملاءمة أصل مالي لشخص من رقم الفائدة وحده.

لم تبدأ الجمهورية بأوراق نقدية جديدة في يوم إعلانها. استمر النقد الورقي الموروث من الدولة العثمانية في التداول القانوني حتى 1927، ثم دخلت أول سلسلة نقدية للجمهورية التداول في 5 ديسمبر من تلك السنة. طبعها De La Rue في إنجلترا، وحملت الخط العثماني لأنها سبقت تغيير الأبجدية. وكان قانون الاستبدال رقم 701 قد دخل حيز التنفيذ في 30 ديسمبر 1925. لذلك فإن عبارة «الليرة منذ 1923» تصف بداية المرحلة الجمهورية، ولا تعني أن كل ورقة تحمل هويتها الجديدة صدرت آنذاك.
سبقت فكرة المؤسسة النقدية الوطنية إنشاء البنك المركزي نفسه. ناقش مؤتمر إزمير الاقتصادي في 1923 إنشاء بنك وطني للدولة، وأقر قانون البنك المركزي رقم 1715 في 11 يونيو 1930، ثم بدأ البنك ممارسة مهامه في 3 أكتوبر 1931. هذه ثلاثة تواريخ تؤدي وظائف مختلفة: تصور المؤسسة، وإطارها القانوني، وبدء تشغيلها. جمعها في تاريخ واحد يربك تفسير تطور السياسة النقدية.
ومن المفيد منذ البداية التمييز بين العملة باعتبارها وحدة حساب، والأوراق باعتبارها إحدى وسائل استخدامها، والبنك المركزي باعتباره مؤسسة تدير أدوات نقدية. تغيير تصميم الورقة قد يعبر عن مرحلة سياسية أو فنية، لكنه لا يخبرنا بمقدار السلع التي تشتريها. وكذلك عمر العملة لا يضمن ثبات قيمتها؛ فالقيمة الداخلية تقاس بالأسعار، والقيمة الخارجية تقاس مقابل العملات الأخرى، وقد تتحركان بدرجات مختلفة. لهذا نحتاج إلى تاريخ المؤسسات وإلى بيانات الأسعار والصرف معًا، بدل الاكتفاء بصور الأوراق القديمة أو عدد الأصفار المطبوعة عليها.
يذكر تاريخ البنك المركزي أن المستوى العام للأسعار ارتفع إلى أكثر من ثلاثة أمثاله بين 1938 و1948، وسط آثار الحرب وسياسات تمويل العجز. ثم أعاد قانون 1211، المقبول في 14 يناير 1970، تنظيم البنك. وفي 1980 بدأت قرارات 24 يناير تحولًا نحو آليات السوق والتحرير المالي والتجاري؛ وأجاز القرار 32 في 1989 معاملات النقد الأجنبي مع قابلية تحويل العملة ونظام صرف أكثر مرونة.
هذه المحطات تكشف أن النظام الذي تعمل فيه الليرة تغير مع الزمن. في بيئة القيود، قد يظهر الضغط على العملة في صعوبة الحصول على النقد الأجنبي أو في إجراءات إدارية. وفي بيئة أكثر انفتاحًا، يمكن أن يظهر أسرع في أسعار السوق وتدفقات الأموال. لذلك لا يجوز قراءة انخفاض قيمة العملة في كل عقد بالآلية المؤسسية نفسها، أو تسمية كل تغير «تعويمًا» دون تحديد المقصود.
كما أن تمويل الدولة وتمويل المصارف وعلاقة الاقتصاد بالعالم تدخل في القصة. إذا اتسعت الالتزامات المستحقة بالعملة الأجنبية بينما تتركز الإيرادات بالليرة، أصبحت الموازنات أكثر حساسية لأي تغير في الصرف. وإذا اعتمد التمويل على آجال قصيرة، ازدادت أهمية قدرة المقترض على تجديده وقت التوتر. هذا تفسير اقتصادي عام للمخاطر، وليس حكمًا بأن كل انفتاح يؤدي إلى أزمة. الانفتاح يتيح التجارة والتمويل أيضًا، وتحدد المؤسسات والالتزامات والثقة طريقة التعامل مع تقلباته.
وينبغي فصل هذه الإصلاحات السابقة عن نقطة التحول المحددة في فبراير 2001. عبارة «نظام أكثر مرونة» لا تساوي تلقائيًا التعويم الحر الذي بدأ أثناء أزمة ذلك العام.
يؤرخ البنك المركزي الأزمة المالية في الربع الأول من 1994، ويربطها بضغوط القطاع المالي والاضطراب السياسي والتراخي المالي وهشاشة البنوك. وتؤكد تقاريره أن برنامج استقرار 5 أبريل تلا أزمة أوائل السنة، وتضمن إجراءات صارمة لتقليص عجز القطاع العام. هذه صياغة أدق من اختزال المرحلة في يوم واحد أو نسبة انهيار لا تحدد مصدرها وفترة حسابها.
لفهم العلاقة بين عناصر الأزمة، تصور اقتصادًا تحتاج فيه الدولة والمصارف إلى تمويل مستمر. تصبح الثقة في قدرة الأطراف على السداد والتجديد مهمة بقدر حجم الالتزامات. عندما يتزايد القلق، قد يطلب الممولون عائدًا أكبر أو يحجمون عن التجديد، وقد تتحول المدخرات نحو النقد الأجنبي. ويمكن أن تتغذى الضغوط بعضها من بعض: ارتفاع تكلفة التمويل يثقل الموازنات، وضعف العملة يرفع تكلفة الالتزامات الأجنبية، وتدهور الموازنات يزيد القلق مجددًا.
لكن هذا المسار لا يبرر مساواة كل ارتفاع للفائدة بسبب الأزمة بسياسة تشديد ناجحة ضد التضخم. الفائدة المرتفعة قد تحمل علاوة خوف ومخاطر، بينما يحتاج استقرار الأسعار إلى إطار تستطيع الأطراف الوثوق باستمراره. ولهذا فإن برنامج الاستقرار يقرأ من خلال المالية العامة والسيولة والبنوك والتوقعات معًا.
هناك خطأ آخر عند الرجوع إلى أرشيف 1994: أرقام الليرة تخص الوحدة القديمة. وجود عشرات الآلاف من الليرات مقابل الدولار في جدول تاريخي لا يقارن مباشرة بعشرات الليرات في 2026. ينبغي أولًا توحيد الوحدة، ثم تثبيت نوع السعر وتاريخ القياس. وحين يغيب رقم أولي محدد للانخفاض، تكون المحطات المؤكدة أكثر فائدة من نسبة متداولة بلا تعريف.
اعتمد برنامج استقرار 2000 على سعر الصرف، ثم تراجعت الثقة أواخر السنة وتفاقمت الأزمة في 2001. ويسجل التقرير السنوي للبنك المركزي التوتر السياسي وذعر الأسواق في 19 فبراير، ثم ضغط السيولة وصعوبات التمويل المصرفي في اليومين التاليين. وفي 22 فبراير 2001 تحولت الليرة إلى نظام الصرف العائم بعد تعذر استمرار الإطار السابق. التاريخ هنا مهم لأنه يغير طريقة تفسير حركة السعر: أصبح التغير يعكس تسعير السوق داخل إطار التعويم، بدل الالتزام السابق بمسار صرف محدد.
التعويم لا يعني أن البنك المركزي يختفي من السوق أو أن كل حركة تصبح بلا سياسة. تظل أدوات الفائدة والسيولة والاحتياطيات والتواصل مؤثرة، وقد تحدث تدخلات أو عمليات مالية. لكنه يعني أن المحافظة على رقم صرف بعينه لا تعامل بوصفها التعهد نفسه الذي كان قائمًا قبل التحول. والتمييز بين النظامين يساعد على قراءة كلمات مثل خفض القيمة الرسمي وتراجع القيمة السوقي.
أعقب الأزمة تعديل مؤسسي في 25 أبريل 2001، نشر في 5 مايو، رسخ استقرار الأسعار واستقلال اختيار الأدوات وحظر التمويل المباشر للخزانة ضمن القانون. ثم طبق البنك استهدافًا ضمنيًا للتضخم بين 2002 و2005، وبدأ الاستهداف الصريح في 2006. لا تجعل هذه التواريخ الأزمة حدثًا انتهى بمجرد تغير السعر؛ فهي تشرح انتقال الاستجابة إلى البنوك والسياسة والمؤسسات.
محطات تؤسس لفهم الوحدة والنظام
أقر قانون 5083 في 28 يناير 2004، وبدأت الوحدة الجديدة في 1 يناير 2005: مليون ليرة قديمة يساوي ليرة تركية جديدة واحدة، وتساوي الواحدة مئة قرش جديد. ونص التحويل على التعامل مع الإشارات إلى الليرة في المعاملات والوثائق بالنسبة نفسها. وخلال 2005 تداولت الوحدتان معًا، وعرضت الأسعار بهما، ثم سحبت الوحدة القديمة من التداول في يناير 2006.
الفكرة الحسابية مباشرة: نقسم المبالغ على مليون ونحافظ على العلاقات بينها. إذا انخفض عدد وحدات الراتب وعدد وحدات سعر السلعة بالنسبة نفسها، بقي عدد السلع الممكن شراؤها كما هو. تصغر الأرقام في المحاسبة والوسم والتعاملات، لكن عملية القسمة لا تزيد موارد المجتمع أو الإنتاج ولا تغير تلقائيًا قدرة العملة على شراء الدولار.
مثال افتراضي لتغيير الوحدة، وليس بيانات أجور تاريخية
قد يرتبط إصلاح العملة بمرحلة تحسن التضخم والمصداقية، لكن يجب الفصل بين هذا السياق وبين أثر التحويل الحسابي ذاته. الادعاء بأن حذف الأصفار «قوى الليرة مليون مرة» يخلط عدد الوحدات بحجم القيمة. وبالعكس، لا يكفي استمرار التضخم لاحقًا لإثبات أن تقليل الأرقام كان بلا فائدة محاسبية؛ فوظيفته التنظيمية تختلف عن مهمة تثبيت الأسعار.
وتظهر أهمية ذلك في المقارنات التاريخية. سعر شراء الدولار في نهاية 2004 البالغ 1,342,100 ليرة قديمة يعادل 1.3421 بوحدة ما بعد 2005. مقارنة الرقم الخام بسعر صغير بعد الإصلاح توحي بقفزة وهمية، بينما إعادة القياس تزيل الوهم. أما الفرق بين نهايتي سنتين بعد التحويل فيبقى تغيرًا اقتصاديًا يحتاج إلى تفسير مستقل.
استند حذف كلمة Yeni، أي «جديدة»، إلى قرار مجلس الوزراء 2007/11963 الصادر في 4 أبريل 2007، وحدد التطبيق في 1 يناير 2009. بدأت عندها أوراق مجموعة E9، وتداولت مع أوراق E8 خلال 2009. هذا انتقال في الاسم والإصدار؛ لا نطبق عنده تحويل مليون إلى واحد مرة أخرى. الليرة الجديدة التي نشأت في 2005 والليرة المسماة دون «جديدة» بعد 2009 تستخدمان مقياس القيمة نفسه لأغراض المقارنة.
ولهذا يمكن قراءة بيانات 2010 وما بعدها مباشرة بوحدة الليرة الحالية، مع الانتباه إلى تفاصيل السلسلة. فاسم العملة وحده لا يكفي لمعرفة هل الرقم سعر شراء أم بيع، أو متوسط سنة أم آخر يوم فيها. وقد تبدو سلسلتان مختلفتين رغم أنهما صحيحتان لأنهما تقيسان أشياء مختلفة.
وتفيد هذه النقطة أيضًا عند قراءة وثيقة قديمة أو خبر يعرض «الدولار مقابل الليرة الجديدة». يجب السؤال عن سنة الوثيقة ووحدة القياس، ثم ترجمة الأرقام عند الحاجة، دون تغيير قيمة الالتزام لمجرد أن الاسم اختلف. أما صور أوراق من مجموعات مختلفة فلا تصلح بذاتها لاستنتاج مسار الصرف أو مستوى التضخم.
من هنا تبدأ قراءة العقد التالي: نستخدم سلسلة سنوية متجانسة لتحديد الاتجاه الطويل، ثم نرجع إلى تواريخ القرارات والأزمات لفهم ما تخفيه المتوسطات. فالمتوسط يلخص السنة ويخفف أثر تقلب يوم بعينه، لكنه قد يغطي على اندفاع شديد وقع في آخر أشهرها.
يعرض الجدول متوسط سعر الدولار السنوي بالليرة، وفق سلسلة OECD المنشورة عبر FRED. كل قيمة متوسط للمعدلات اليومية خلال سنة كاملة، وليست سعر أول يناير ولا آخر ديسمبر. والعمود الأخير حساب لتغير المتوسط مقارنة بمتوسط السنة السابقة. لذلك فهو يصف تغير المستوى السنوي للسعر، ولا يساوي بالضرورة نتيجة شخص اشترى عملة في يوم محدد وباعها في يوم آخر.
متوسطات سنوية: ليرة تركية لكل دولار واحد
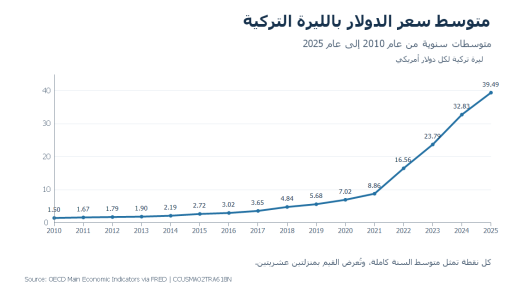
الأرقام مقربة للعرض إلى أربع منازل، وحسبت النسب من القيم الأصلية قبل التقريب. لا تتضمن السلسلة صفًا سنويًا لعام 2026، لأن السنة لم تكتمل عند إعداد هذا الدليل. وسعر 9 أكتوبر الآتي لاحقًا ملاحظة يومية منفصلة، لا امتداد متجانس لهذا الجدول.
تظهر السلسلة ارتفاعًا طويلًا في عدد الليرات لكل دولار، لكنها لا تثبت سببًا واحدًا لكل سنة. كما أن المتوسط في 2021 يخفي اختلاف الأشهر داخل السنة، وقد يعكس متوسط 2022 استمرار مستويات مرتفعة بدأت قبلها. لذلك نربط الجدول بتسلسل السياسات والصدمات، ولا نحول تاريخ تسمية الملاحظة في قاعدة البيانات إلى تاريخ صفقة.
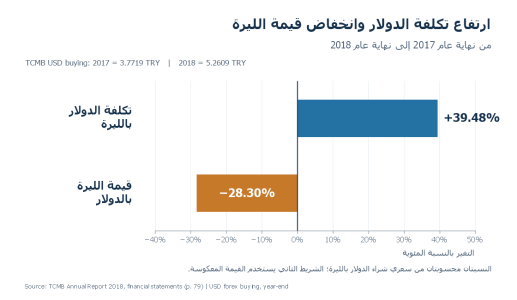
وثمة تمييز حسابي مهم: زيادة متوسط سعر الدولار لا تقلب مباشرة إلى نسبة مساوية لانخفاض قيمة الليرة. العلاقة معكوسة؛ فإذا تضاعف السعر المحلي للدولار، فقدت الليرة نصف قيمتها الدولارية، لا كاملها. سنطبق هذا الفرق لاحقًا على نقاط زمنية محددة.
في تقييمه الرجعي للأزمة، ربط صندوق النقد الدولي ضعف الليرة باختلالات داخلية وخارجية: اقتصاد يعمل فوق طاقته المقدرة، وتضخم مرتفع، وعجز خارجي ممول بالدين، وفروق بين عملة الإيرادات وعملة الالتزامات في القطاع الخاص. ثم تعرضت هذه الهشاشة لتدهور معنويات الأسواق تجاه الاقتصادات الناشئة وتطورات جيوسياسية. الفكرة الأساسية أن الصدمة واجهت ميزانيات كانت حساسة أصلًا؛ لا أن خبرًا سياسيًا واحدًا يشرح كل ما حدث.
في 13 سبتمبر 2018 رفع البنك المركزي فائدة الريبو الأسبوعي من 17.75% إلى 24%، بمقدار 625 نقطة أساس، أي 6.25 نقاط مئوية. وبلغ التضخم نحو 25% في أكتوبر بحسب تقييم الصندوق. هذه أرقام لفترات محددة، ولا يجوز جمعها في وصف يوحي بأنها حدثت كلها في اليوم نفسه.
أما سعر شراء الدولار الرسمي فكان 3.7719 ليرة في المقارن السنوي لعام 2017 و5.2609 في 31 ديسمبر 2018. النتيجة الحسابية بين النقطتين زيادة تكلفة الدولار بنحو 39.48%، وانخفاض القيمة الدولارية لليرة بنحو 28.30%. هذه مقارنة نهايتي السنة، وليست أكبر حركة شهدتها الأزمة أو متوسط 2018 الوارد في الجدول السابق.
ويمكن فهم أثر الأزمة على شركة تحصل إيراداتها بالليرة وتدفع التزامات بالدولار: ترتفع الليرات المطلوبة للدفع قبل أن تتمكن من تعديل أسعارها أو زيادة الإيراد. تختلف النتيجة إذا كانت لديها صادرات بالدولار أو تحوط أو آجال دفع أخرى. لذلك لا يصف تغير الصرف أثرًا موحدًا على كل الشركات والأسر، بل يتوقف على عملة الدخل والالتزام وتوقيت التسوية.
ثبت البنك فائدة السياسة عند 24% خلال النصف الأول من 2019، ثم خفضها إلى 12% عبر اجتماعات النصف الثاني. ونسب تقريره تراجع التضخم إلى عوامل منها استقرار الليرة وانحسار أثر الصرف وضعف الطلب وأسعار الواردات. معنى ذلك أن هبوط التضخم قد يأتي من أكثر من قناة، ولا يجوز إرجاعه إلى حركة الفائدة وحدها.
ثم غيرت الجائحة في 2020 ظروف التجارة والسياحة والطلب. يصف التقرير السنوي ضعف النشاط في بدايتها، ثم اتساع الائتمان مع التطبيع، كما ربط ارتفاع التضخم بانخفاض الليرة. وفي نوفمبر ارتفعت الفائدة من 10.25% إلى 15%، ثم إلى 17% في ديسمبر. جمع السنة كلها في عبارة «رفع» أو «خفض» يحذف تغير الاتجاه داخلها.
تعليميًا، تؤثر صدمة كهذه في جانبي الطلب والعرض معًا. قد تضعف مبيعات الشركات، وفي الوقت نفسه ترتفع صعوبة الحصول على مدخلات أو تتأخر الشحنات. كما أن نقص إيرادات الخدمات الخارجية يقلل تدفقات العملة، بينما قد يتغير طلب الواردات. لذلك لا تكفي قاعدة أن الركود يخفض الأسعار دائمًا، أو أن زيادة الائتمان تفسر كل تضخم في فترة الاضطراب.
وهذا يفسر ضرورة الرجوع إلى بيانات شهرية عند دراسة الأزمة، مع إبقاء المتوسط السنوي أداة لتلخيص الاتجاه. فمتوسط 2020 يجمع ظروفًا متباينة، ولا يصف حالة السوق في نوفمبر وحده أو يقيس الأثر المباشر لقرار محدد.
رفع البنك الفائدة من 17% إلى 19% في مارس 2021، وأبقاها ثابتة خلال أبريل إلى أغسطس، ثم خفضها بمجموع خمس نقاط مئوية بين سبتمبر وديسمبر لتبلغ 14%. كان تبريره في ذلك الوقت يتضمن تقييم ضغوط العرض بوصفها عابرة. نسجل هنا القرار والتبرير التاريخي، دون تحويل التبرير إلى حقيقة مثبتة عن كل مكونات التضخم. وفي نهاية السنة سجل تضخم المستهلك 36.08%.
وسط هذه الظروف ظهرت آليات الودائع المحمية من فرق الصرف، المعروفة اختصارًا بـKKM. وأعلن البنك المركزي في 21 ديسمبر مسار تحويل ودائع عملة قائمة إلى ودائع ليرة لأجل، يطبق مقارنة عند الاستحقاق بين الفائدة أو الربح وبين فرق الصرف. إذا تجاوزت القيمة المحسوبة بالصرف مجموع الأصل والفائدة، تحمل البنك المركزي الفرق في المسار الذي يغطيه الإعلان. ولا يعني هذا أن جميع نسخ البرنامج التاريخية لها الجهة الممولة والشروط نفسها.
الفائدة التعليمية للبرنامج أنه يكشف الفصل بين اختيار وحدة الوديعة وتوزيع مخاطر العملة. فقد يصبح الحساب بالليرة، مع وجود حماية مشروطة مرتبطة بالصرف. ارتفاع حصة هذا النوع من الحسابات لا يساوي بذاته زوال الحساسية للدولار من توقعات المودعين أو من التزامات الجهة التي تغطي الفروق.
كما أن حماية فرق الصرف لا تساوي حماية كاملة من التضخم المحلي. يستطيع تغير الأسعار أن يؤثر في القوة الشرائية حتى إن تحققت حماية وفق معيار آخر. وكان الانتفاع في الإعلان الأصلي مشروطًا بالاستحقاق؛ السحب المبكر لا يعامل كمواصلة إلى النهاية. ولهذا تقرأ KKM كأداة تاريخية محددة بشروط وفترات، لا كضمان عام يصلح لكل مدخر وكل سنة.
ربط تقرير البنك لعام 2022 ضغوط الواردات والأسعار بالطاقة والسلع العالمية وتداعيات حرب روسيا وأوكرانيا وتكاليف النقل، إلى جانب أثر انخفاض الليرة أواخر 2021. وواصل البنك تخفيض الفائدة من 14% إلى 9% بين أغسطس ونوفمبر. وسجل التضخم السنوي 85.51% في أكتوبر، ثم 64.27% في ديسمبر.
لفهم تراكب الصدمات، يكون سعر مدخل مستورد بالليرة حاصل ضرب سعره الأجنبي في سعر الصرف، قبل إضافة النقل والرسوم والتوزيع. فإذا ارتفع السعر العالمي وضعفت الليرة في الوقت نفسه، اجتمع الأثران حسابيًا. لا يجوز عندها وصف كل الزيادة بأنها مستوردة عالميًا أو بأنها ناتجة عن العملة وحدها. وقد تزيد المدخلات الأجنبية أيضًا تكلفة سلعة تصنع محليًا، فتصل الصدمة إلى منتجات لا يراها المستهلك مستوردة.
وتوضح هذه المرحلة خطأ شائعًا في اللغة اليومية: انخفاض التضخم من 85.51% إلى 64.27% لا يعني أن الأسعار هبطت بالمقدار نفسه أو عادت إلى مستواها القديم. إنه انخفاض سرعة الزيادة المقاسة على أساس سنوي، مع بقاء المعدل موجبًا. وقد يتغير المعدل كذلك بسبب المقارنة بقاعدة مرتفعة في السنة السابقة.
التمييز مهم للأسرة والشركة. تراجع معدل التضخم قد يساعد على تحسن القدرة على التخطيط، لكنه لا يعيد تلقائيًا الراتب الذي لم يلحق بالأسعار إلى قوته السابقة. كما لا يخفض وحده تكلفة شراء مخزون جديد إلى سعر المخزون القديم. لذلك نتابع مستوى الأسعار والدخل مع معدل التغير، ولا نستبدل أحدها بالآخر.

أعلن البنك في 22 يونيو 2023 بدء التشديد النقدي، ورفع فائدة الريبو من 8.5% إلى 15%. ثم بلغت 42.5% في ديسمبر، و45% في يناير 2024، و50% في مارس. وفي نهاية ديسمبر 2024 خفضت إلى 47.5%. هذا تسلسل في سعر أداة محددة؛ لا يعادل تلقائيًا سعر كل قرض أو وديعة في السوق.
قرارات مختارة لفائدة الريبو الأسبوعي، وليست متوسطات سنوية
تعمل الفائدة عبر تكلفة التمويل والطلب والائتمان واختيار الأصول والتوقعات، لكن آثارها تحتاج وقتًا وتختلف بين الأطراف. وقد تتأخر استجابة أسعار الخدمات والعقود التي تعدل دوريًا، بينما تتغير مؤشرات السوق بسرعة أكبر. لذا لا يكفي النظر إلى شهر بعد رفع الفائدة للحكم على كل النتيجة، كما أن وجود تضخم مرتفع لا يثبت أن التشدد لم يؤثر إطلاقًا.
سجل التضخم السنوي 75.45% في مايو 2024، ثم 44.38% في ديسمبر. تداخل الذروة اللاحقة في التضخم مع ارتفاع الفائدة يذكر بأن القرارات تستجيب أيضًا للتضخم والمخاطر؛ العلاقة ليست تجربة بسيطة يتغير فيها عامل واحد وتثبت بقية العوامل.
وللقراءة المتوازنة، نفصل بين ما أعلن، وما تحقق، وتفسير سبب التحقق. السعر المعلن واقع مؤرخ، وتغير التضخم واقع آخر؛ أما مقدار مساهمة كل أداة في النتيجة فيحتاج إلى تحليل أوسع من مقارنة رقمين. كما أن انخفاض الفائدة الاسمية لاحقًا قد يترافق مع بقاء شروط مالية مشددة إذا تغيرت التوقعات والسيولة والقيود الائتمانية.
لم تكن دورة 2025 مسارًا متصلًا من التخفيض. بعد تخفيضات أوصلت الريبو إلى 42.5% في مارس، عاد البنك إلى رفعه في 17 أبريل إلى 46%. ثم استأنف التخفيض في يوليو إلى 43%، وسبتمبر إلى 40.5%، وأكتوبر إلى 39.5%، وديسمبر إلى 38%. وتبين هذه الوقائع أن اتجاه السياسة يمكن أن يتغير داخل السنة استجابة لمخاطر مالية وتضخمية.
وفي تقييمه المنشور في فبراير 2026، سجل صندوق النقد اضطراب مارس 2025 وخروج رؤوس أموال وضعف الليرة واستنزاف احتياطيات، مع تحسن أوسع في الطلب على الليرة خلال مرحلة الاستقرار. لا نقرأ هذا التقييم بوصفه وصفًا لحالة أكتوبر 2026؛ له نافذة معلومات وتاريخ نشر مختلفان. وتحتاج القراءة السببية إلى الفصل بين اتجاه سنوي وبين حادثة ضغط داخل ذلك الاتجاه.
وفي 23 أغسطس 2025 أوقف البنك فتح حسابات KKM وتجديدها، مع استثناء حسابات YUVAM وبقاء الحسابات السابقة حتى استحقاقها. عبارة «انتهى فتح وتجديد البرنامج» أدق من القول إن جميع الأرصدة اختفت في يوم الإعلان. فالقرار الخاص بالتدفقات الجديدة لا يساوي الرصيد القائم، وهو فرق يتكرر في بيانات الائتمان والودائع.
ويفتح الخروج من البرنامج سؤالًا تعليميًا حول انتقال المخاطر: هل أصبح الادخار بالليرة أقل ارتباطًا بتعويض الصرف، وكيف تغيرت تكلفة التمويل وشروط الودائع والثقة؟ هذه أسئلة يجيب عنها تسلسل البيانات، لا الاسم وحده. كما أن توقف أداة لا يلغي تلقائيًا أسباب استخدامها سابقًا أو يضمن أن كل طرف أصبح محميًا من التضخم وتقلب العملة.
في أحدث قرار متاح ضمن تاريخ إعداد الدليل، الصادر في 10 سبتمبر 2026، ثبت البنك فائدة الريبو الأسبوعي عند 37%، والإقراض الليلي عند 40%، والاقتراض الليلي عند 35.5%. وفي بيانات سبتمبر بلغ تضخم المستهلك 29.73% على أساس سنوي و1.84% على أساس شهري. أما أحدث ملاحظة صرف رسمية المعروضة في خدمة البنك بتاريخ المراجعة فهي ليوم 9 أكتوبر، وتخص سعرًا إرشاديًا.
مؤشرات مختلفة الفترات والأدوات: تقرأ تواريخها قبل مقارنتها
ويحتاج رقم 40% إلى عناية خاصة: ذكر تقرير التضخم المنشور في 13 أغسطس أن مزادات الريبو الأسبوعية لم تعقد منذ 2 مارس، وأن التمويل وعمليات التعقيم نفذت عند الإقراض الليلي، مع كلفة مرجحة 40% خلال فترة التقرير. بذلك ظلت فائدة السياسة المعلنة 37% بينما اختلفت كلفة التنفيذ. لا نغير اسم الرقم الأول إلى 40%، ولا نزعم أن كلفة أغسطس هي أحدث كلفة يومية في 11 أكتوبر.
كما أن «الدولار شراء» يعني جانب شراء العملة لدى الجهة التي تحدد السعر؛ لا يعني أن كل عميل يستطيع شراء الدولار بالقيمة نفسها. السعر الإرشادي يختلف عن عرض مصرف أو صرافة، والنقد الورقي له أعمدة أخرى. والملاحظة اليومية المذكورة لا تصف نهاية 2026 أو متوسطها.
أما انخفاض التضخم السنوي مع ارتفاع المؤشر شهريًا فليس تناقضًا: قد ترتفع الأسعار هذا الشهر بوتيرة أبطأ من الشهر المقارن في السنة السابقة. ولا يحدد المتوسط العام ما حدث لكل أسرة؛ فقد تختلف أوزان الغذاء والسكن والنقل في ميزانيتها عن أوزان السلة الإحصائية.
تنتقل حركة الصرف إلى الأسعار عبر السلع المستوردة مباشرة، وعبر المدخلات وتكاليف الإنتاج بصورة غير مباشرة. لكن الانتقال ليس فوريًا ولا بنسبة ثابتة في كل قطاع؛ تتدخل العقود والمخزون والمنافسة والهوامش والطلب. لذلك يمكن أن تخف ضغوط الصرف بينما تبقى بعض الأسعار ترتفع، أو يرتفع سعر عالمي للطاقة رغم استقرار نسبي للعملة.
وتختلف الفائدة الاسمية عن الفائدة الحقيقية. للمقارنة التعليمية على أفق سنة، تكون الصيغة الدقيقة: الفائدة الحقيقية = [(1 + الفائدة الاسمية) ÷ (1 + التضخم) − 1] × 100، مع إدخال النسب ككسور عشرية. إذا كان المقصود قرارًا يتعلق بالمستقبل، يستخدم تضخم متوقع للأفق نفسه؛ وإذا قيست نتيجة تحققت، يستخدم التضخم المتحقق مع العائد المطابق للفترة.
ففي مثال افتراضي بفائدة سنوية 40% وتضخم 30%، تكون النتيجة 7.69% حقيقية قبل الرسوم والضرائب، لا 10% التي يعطيها الطرح البسيط. ولا يثبت طرح 29.73% من فائدة سياسة 37% عائد مدخر حقيقيًا: أحدهما تضخم مضى، والآخر سعر أداة قصيرة الأجل، وليس عقد ادخار سنويًا مضمونًا.
تعريفات تمنع استنتاجات مضللة
والاحتياطيات مثال آخر على ضرورة قراءة التعريف. ارتفاع قيمة الذهب بالدولار يمكن أن يرفع القيمة الدولارية للأرصدة دون أن تكون الزيادة كلها تدفق عملة جديدًا. كما تختلف الأرصدة الإجمالية عن صافيها بعد الالتزامات والمبادلات بحسب التعريف المستخدم. لذلك تحتاج المقارنة إلى تاريخ موحد ومكونات واضحة.
أما الثقة فتؤثر في استعداد الأطراف للاحتفاظ بالليرة أو تجديد التمويل، لكنها لا تقاس بشعار أو قرار واحد. انتظام الإطار والتواصل وتوقعات الأسعار وأداء الالتزامات تساعد على تفسيرها. قراءة هذه العناصر معًا أكثر إفادة من افتراض أن رقم الفائدة وحده يحدد الصرف آليًا.
نعرف هنا E بأنه عدد الليرات المطلوبة لدولار واحد. عند الانتقال من E0 إلى E1، تكون زيادة تكلفة الدولار بالليرة: (E1 ÷ E0 − 1) × 100. أما مقدار خسارة القيمة الدولارية لليرة، عندما يرتفع E، فيكون: (1 − E0 ÷ E1) × 100. تختلف النسبتان لأن المقام يتغير عند الانتقال إلى الاقتباس المعكوس.
إذا انتقل الدولار في مثال افتراضي من 25 إلى 50 ليرة، ارتفعت تكلفته 100%، بينما أصبحت الليرة تشتري نصف عدد الدولارات السابق، أي فقدت 50% من قيمتها الدولارية. لا يمكن ترجمة تضاعف سعر الدولار إلى فقد الليرة 100%؛ فالنتيجة الأخيرة تعني وصول القيمة إلى صفر، وهو شيء مختلف حسابيًا.
مقارنات محددة؛ نسب مشتقة من البيانات وليست اقتباسات عن حجم الأزمة كله
حوّلت قيمتي 2000 و2001 من الليرة القديمة بالقسمة على مليون، وكذلك قيمة 2004، حتى يستخدم الجدول مقياس ما بعد 2005. والمقارنة بين نهاية 2004 ونهاية 2005 تمتد سنة كاملة؛ لا تثبت أن حذف الأصفار نفسه أحدث تغيرًا سوقيًا بنسبة 0.07%. الرقم يصف نقطتين بعد توحيد الوحدة.
ومن المهم أيضًا أن هذه الخسارة مقابل الدولار لا تساوي خسارة القوة الشرائية أمام سلة المستهلك التركي. قد تتحرك أسعار السلة والدخل بنسب أخرى. كما أن استخدام سعر الشراء الرسمي في الحساب يحافظ على اتساق السلسلة، لكنه لا يحتسب عمولات صفقة فعلية أو فرق الشراء والبيع الذي قد يواجه العميل.
توضح الأمثلة التالية أهمية تحديد ما نريد قياسه. نفترض أولًا مبلغًا ثابتًا قدره مئة ألف ليرة، وسعر دولار ينتقل من 40 إلى 50. كان المبلغ يعادل 2500 دولار، ثم صار يعادل 2000، بخسارة 20% في المقابل الدولاري، مع أن تكلفة الدولار ارتفعت 25%. بقي عدد الليرات نفسه، لكن معيار المقارنة تغير. ولا تخبر هذه العملية وحدها بما تشتريه المئة ألف داخل تركيا.
وفي مثال مستورد، تبلغ فاتورة المدخلات ألف دولار عند سعر 40، فتكون أربعين ألف ليرة. إذا ظل السعر الأجنبي ثابتًا وارتفع الدولار إلى 50، أصبحت خمسين ألفًا. وإذا ارتفع السعر الأجنبي أيضًا 10%، بلغت الفاتورة 1100 دولار، أو خمسة وخمسين ألف ليرة. الزيادة النهائية 37.5%: 1.10 × 1.25 − 1 = 0.375. جمع 10% و25% يعطي 35% ويغفل الأثر المركب.
ولنفترض أصلًا عقاريًا ارتفع من خمسة ملايين إلى ستة ملايين ليرة، أي 20% اسميًا، بينما انتقل الدولار من 40 إلى 50. كان المقابل 125 ألف دولار وأصبح 120 ألفًا، بانخفاض 4%. وإذا افترضنا، في قياس مستقل، تضخمًا محليًا 25% خلال الفترة نفسها، كان تغير السعر الحقيقي أيضًا سالب 4%: 1.20 ÷ 1.25 − 1. تساوي النتيجتين هنا مصادفة للأرقام المفترضة؛ لا يساوي بين الدولار ومؤشر الأسعار.
لا يدخل المثال إيجارًا أو مصاريف أو ضرائب أو تحسينات أو تكاليف بيع. لهذا يقيس تغير السعر فقط، لا عائد استثمار كاملًا. وعند إضافة تدفقات نقدية، يجب تثبيت تاريخ كل تدفق وعملته وتجنب تحويل كل الفترات بسعر واحد ثم تسميتها نتيجة فعلية.
هل انخفاض التضخم يعني أن المتاجر ستخفض الأسعار؟ ليس بالضرورة. تراجع المعدل الموجب يعني تباطؤ الزيادة، وقد تنخفض بنود بعينها وترتفع أخرى. تتحدد النتيجة من مستوى المؤشر والتغيرات التفصيلية، لا من المعدل السنوي وحده.
هل الفائدة المرتفعة تضمن ارتفاع الليرة؟ لا تتحول العلاقة إلى قاعدة مؤكدة. تؤثر توقعات التضخم والمخاطر والتدفقات الخارجية والسيولة والتوقيت، وقد يكون القرار متوقعًا مسبقًا في التسعير. ولهذا لا يكفي الرقم منفردًا لوصف النتيجة.
هل انتهى ارتباط الودائع بالدولار بمجرد وقف KKM؟ قرار أغسطس 2025 يحدد الفتح والتجديد مع استثناء مذكور واستحقاقات قائمة. الحكم على الأرصدة والسلوك يحتاج بيانات لاحقة وتعريفًا للحسابات، ولا يستنتج من القرار وحده.
هل سعر 9 أكتوبر يصلح بوصفه متوسط 2026؟ هو ملاحظة يومية محددة من سعر إرشادي؛ يختلف عن متوسط السنة ونهايتها وعن سعر تنفيذ عميل. والجدول السنوي السابق يتوقف عند 2025 لتبقى المقارنة متجانسة.
ما الذي يستحق المتابعة لفهم الاتجاه؟
تبدأ المتابعة الجيدة بسؤال محدد، ثم اختيار المقياس الموافق له. فإذا أردنا فهم تكلفة سلعة مستوردة، نفصل سعرها الأجنبي عن الصرف والنقل. وإذا أردنا قياس الراتب، نقارن الدخل بسلة الإنفاق ذات الصلة. وإذا قرأنا قرار فائدة، نحدد هل غير الرقم المعلن أم تغيرت طريقة التمويل والتنفيذ.
ويساعد الاحتفاظ بسجل صغير للتاريخ والأداة والوحدة على منع مقارنة لقطة يومية بمتوسط سنة، أو تضخم متحقق بتوقع مستقبلي. وعند وجود عقد ملزم أو التزام بعملة أجنبية أو آثار ضريبية، يحتاج التطبيق إلى مختص يقرأ الوثائق وشروط الحالة؛ فالشرح الحسابي لا يحسم التفاصيل القانونية أو المحاسبية. قيمة التاريخ هنا أنه يوضح كيف تتبدل الآليات وتتشابك، ويمنح القارئ أدوات لتمييز المعلومة الصحيحة عن الاستنتاج المتعجل.
عندما يرتفع عدد الليرات اللازمة لشراء دولار، يتغير معنى الراتب والواردات والادخار والعقود المقومة بعملة أجنبية. لكن الرقم على شاشة الصرف لا يشرح وحده ما جرى. فالليرة القديمة ذات الملايين تختلف كوحدة حساب عن الليرة بعد 2005، ومتوسط سنة كاملة يختلف عن سعر يوم واحد، وتراجع التضخم يختلف عن انخفاض الأسعار نفسها. هذا الدليل يتتبع القصة من بدايات الجمهورية إلى المعلومات المتاحة في 11 أكتوبر 2026، ثم يربط المحطات التاريخية بآليات اقتصادية وحسابات تعليمية واضحة.
القراءة هنا تاريخية وتفسيرية: نحدد تاريخ كل بيان، ونعرض الافتراضات الحسابية بوصفها أمثلة. لا نحول الاتجاه الماضي إلى وعد بسعر مقبل، ولا نستنتج ملاءمة أصل مالي لشخص من رقم الفائدة وحده.
 1. 1923–1931: كيف بدأت الليرة في الجمهورية؟
لم تبدأ الجمهورية بأوراق نقدية جديدة في يوم إعلانها. استمر النقد الورقي الموروث من الدولة العثمانية في التداول القانوني حتى 1927، ثم دخلت أول سلسلة نقدية للجمهورية التداول في 5 ديسمبر من تلك السنة. طبعها De La Rue في إنجلترا، وحملت الخط العثماني لأنها سبقت تغيير الأبجدية. وكان قانون الاستبدال رقم 701 قد دخل حيز التنفيذ في 30 ديسمبر 1925. لذلك فإن عبارة «الليرة منذ 1923» تصف بداية المرحلة الجمهورية، ولا تعني أن كل ورقة تحمل هويتها الجديدة صدرت آنذاك.
سبقت فكرة المؤسسة النقدية الوطنية إنشاء البنك المركزي نفسه. ناقش مؤتمر إزمير الاقتصادي في 1923 إنشاء بنك وطني للدولة، وأقر قانون البنك المركزي رقم 1715 في 11 يونيو 1930، ثم بدأ البنك ممارسة مهامه في 3 أكتوبر 1931. هذه ثلاثة تواريخ تؤدي وظائف مختلفة: تصور المؤسسة، وإطارها القانوني، وبدء تشغيلها. جمعها في تاريخ واحد يربك تفسير تطور السياسة النقدية.
ومن المفيد منذ البداية التمييز بين العملة باعتبارها وحدة حساب، والأوراق باعتبارها إحدى وسائل استخدامها، والبنك المركزي باعتباره مؤسسة تدير أدوات نقدية. تغيير تصميم الورقة قد يعبر عن مرحلة سياسية أو فنية، لكنه لا يخبرنا بمقدار السلع التي تشتريها. وكذلك عمر العملة لا يضمن ثبات قيمتها؛ فالقيمة الداخلية تقاس بالأسعار، والقيمة الخارجية تقاس مقابل العملات الأخرى، وقد تتحركان بدرجات مختلفة. لهذا نحتاج إلى تاريخ المؤسسات وإلى بيانات الأسعار والصرف معًا، بدل الاكتفاء بصور الأوراق القديمة أو عدد الأصفار المطبوعة عليها.
 2. من الحرب إلى 1989: التضخم والانفتاح وتغير البيئة
يذكر تاريخ البنك المركزي أن المستوى العام للأسعار ارتفع إلى أكثر من ثلاثة أمثاله بين 1938 و1948، وسط آثار الحرب وسياسات تمويل العجز. ثم أعاد قانون 1211، المقبول في 14 يناير 1970، تنظيم البنك. وفي 1980 بدأت قرارات 24 يناير تحولًا نحو آليات السوق والتحرير المالي والتجاري؛ وأجاز القرار 32 في 1989 معاملات النقد الأجنبي مع قابلية تحويل العملة ونظام صرف أكثر مرونة.
هذه المحطات تكشف أن النظام الذي تعمل فيه الليرة تغير مع الزمن. في بيئة القيود، قد يظهر الضغط على العملة في صعوبة الحصول على النقد الأجنبي أو في إجراءات إدارية. وفي بيئة أكثر انفتاحًا، يمكن أن يظهر أسرع في أسعار السوق وتدفقات الأموال. لذلك لا يجوز قراءة انخفاض قيمة العملة في كل عقد بالآلية المؤسسية نفسها، أو تسمية كل تغير «تعويمًا» دون تحديد المقصود.
كما أن تمويل الدولة وتمويل المصارف وعلاقة الاقتصاد بالعالم تدخل في القصة. إذا اتسعت الالتزامات المستحقة بالعملة الأجنبية بينما تتركز الإيرادات بالليرة، أصبحت الموازنات أكثر حساسية لأي تغير في الصرف. وإذا اعتمد التمويل على آجال قصيرة، ازدادت أهمية قدرة المقترض على تجديده وقت التوتر. هذا تفسير اقتصادي عام للمخاطر، وليس حكمًا بأن كل انفتاح يؤدي إلى أزمة. الانفتاح يتيح التجارة والتمويل أيضًا، وتحدد المؤسسات والالتزامات والثقة طريقة التعامل مع تقلباته.
وينبغي فصل هذه الإصلاحات السابقة عن نقطة التحول المحددة في فبراير 2001. عبارة «نظام أكثر مرونة» لا تساوي تلقائيًا التعويم الحر الذي بدأ أثناء أزمة ذلك العام.
 3. 1994: أزمة مالية وبرنامج 5 أبريل
يؤرخ البنك المركزي الأزمة المالية في الربع الأول من 1994، ويربطها بضغوط القطاع المالي والاضطراب السياسي والتراخي المالي وهشاشة البنوك. وتؤكد تقاريره أن برنامج استقرار 5 أبريل تلا أزمة أوائل السنة، وتضمن إجراءات صارمة لتقليص عجز القطاع العام. هذه صياغة أدق من اختزال المرحلة في يوم واحد أو نسبة انهيار لا تحدد مصدرها وفترة حسابها.
لفهم العلاقة بين عناصر الأزمة، تصور اقتصادًا تحتاج فيه الدولة والمصارف إلى تمويل مستمر. تصبح الثقة في قدرة الأطراف على السداد والتجديد مهمة بقدر حجم الالتزامات. عندما يتزايد القلق، قد يطلب الممولون عائدًا أكبر أو يحجمون عن التجديد، وقد تتحول المدخرات نحو النقد الأجنبي. ويمكن أن تتغذى الضغوط بعضها من بعض: ارتفاع تكلفة التمويل يثقل الموازنات، وضعف العملة يرفع تكلفة الالتزامات الأجنبية، وتدهور الموازنات يزيد القلق مجددًا.
لكن هذا المسار لا يبرر مساواة كل ارتفاع للفائدة بسبب الأزمة بسياسة تشديد ناجحة ضد التضخم. الفائدة المرتفعة قد تحمل علاوة خوف ومخاطر، بينما يحتاج استقرار الأسعار إلى إطار تستطيع الأطراف الوثوق باستمراره. ولهذا فإن برنامج الاستقرار يقرأ من خلال المالية العامة والسيولة والبنوك والتوقعات معًا.
هناك خطأ آخر عند الرجوع إلى أرشيف 1994: أرقام الليرة تخص الوحدة القديمة. وجود عشرات الآلاف من الليرات مقابل الدولار في جدول تاريخي لا يقارن مباشرة بعشرات الليرات في 2026. ينبغي أولًا توحيد الوحدة، ثم تثبيت نوع السعر وتاريخ القياس. وحين يغيب رقم أولي محدد للانخفاض، تكون المحطات المؤكدة أكثر فائدة من نسبة متداولة بلا تعريف.
 4. 2000–2001: لماذا كان 22 فبراير نقطة تحول؟
اعتمد برنامج استقرار 2000 على سعر الصرف، ثم تراجعت الثقة أواخر السنة وتفاقمت الأزمة في 2001. ويسجل التقرير السنوي للبنك المركزي التوتر السياسي وذعر الأسواق في 19 فبراير، ثم ضغط السيولة وصعوبات التمويل المصرفي في اليومين التاليين. وفي 22 فبراير 2001 تحولت الليرة إلى نظام الصرف العائم بعد تعذر استمرار الإطار السابق. التاريخ هنا مهم لأنه يغير طريقة تفسير حركة السعر: أصبح التغير يعكس تسعير السوق داخل إطار التعويم، بدل الالتزام السابق بمسار صرف محدد.
التعويم لا يعني أن البنك المركزي يختفي من السوق أو أن كل حركة تصبح بلا سياسة. تظل أدوات الفائدة والسيولة والاحتياطيات والتواصل مؤثرة، وقد تحدث تدخلات أو عمليات مالية. لكنه يعني أن المحافظة على رقم صرف بعينه لا تعامل بوصفها التعهد نفسه الذي كان قائمًا قبل التحول. والتمييز بين النظامين يساعد على قراءة كلمات مثل خفض القيمة الرسمي وتراجع القيمة السوقي.
أعقب الأزمة تعديل مؤسسي في 25 أبريل 2001، نشر في 5 مايو، رسخ استقرار الأسعار واستقلال اختيار الأدوات وحظر التمويل المباشر للخزانة ضمن القانون. ثم طبق البنك استهدافًا ضمنيًا للتضخم بين 2002 و2005، وبدأ الاستهداف الصريح في 2006. لا تجعل هذه التواريخ الأزمة حدثًا انتهى بمجرد تغير السعر؛ فهي تشرح انتقال الاستجابة إلى البنوك والسياسة والمؤسسات.
محطات تؤسس لفهم الوحدة والنظام
| المحطة | ما ثبت تاريخيًا | ما لا تستنتجه وحدها |
|---|---|---|
| 1927 | أول أوراق الجمهورية | أن القوة الشرائية بقيت ثابتة |
| 1931 | بدء عمل البنك المركزي | أن إنشاء المؤسسة يمنع كل أزمة |
| 1994 | أزمة وبرنامج 5 أبريل | نسبة انهيار بلا فترة محددة |
| 22 فبراير 2001 | بدء التعويم | غياب الفائدة أو إدارة السيولة |
| 1 يناير 2005 | تحويل مليون ليرة قديمة إلى واحدة جديدة | زيادة الثروة مليون مرة |
| 1 يناير 2009 | إزالة كلمة الجديدة | حذف أصفار جديد |
 5. 2005: حذف ستة أصفار دون خلق قوة شرائية
أقر قانون 5083 في 28 يناير 2004، وبدأت الوحدة الجديدة في 1 يناير 2005: مليون ليرة قديمة يساوي ليرة تركية جديدة واحدة، وتساوي الواحدة مئة قرش جديد. ونص التحويل على التعامل مع الإشارات إلى الليرة في المعاملات والوثائق بالنسبة نفسها. وخلال 2005 تداولت الوحدتان معًا، وعرضت الأسعار بهما، ثم سحبت الوحدة القديمة من التداول في يناير 2006.
الفكرة الحسابية مباشرة: نقسم المبالغ على مليون ونحافظ على العلاقات بينها. إذا انخفض عدد وحدات الراتب وعدد وحدات سعر السلعة بالنسبة نفسها، بقي عدد السلع الممكن شراؤها كما هو. تصغر الأرقام في المحاسبة والوسم والتعاملات، لكن عملية القسمة لا تزيد موارد المجتمع أو الإنتاج ولا تغير تلقائيًا قدرة العملة على شراء الدولار.
مثال افتراضي لتغيير الوحدة، وليس بيانات أجور تاريخية
| البند | بالليرة القديمة | بالليرة الجديدة | المعنى |
|---|---|---|---|
| راتب | 1,500,000,000 | 1,500 | القسمة على مليون |
| سعر سلعة | 3,000,000 | 3 | القسمة نفسها |
| عدد السلع بالراتب | 500 | 500 | القوة الشرائية في المثال ثابتة |
| سعر دولار افتراضي | 1,500,000 | 1.5 | السعر نفسه بوحدتين |
قد يرتبط إصلاح العملة بمرحلة تحسن التضخم والمصداقية، لكن يجب الفصل بين هذا السياق وبين أثر التحويل الحسابي ذاته. الادعاء بأن حذف الأصفار «قوى الليرة مليون مرة» يخلط عدد الوحدات بحجم القيمة. وبالعكس، لا يكفي استمرار التضخم لاحقًا لإثبات أن تقليل الأرقام كان بلا فائدة محاسبية؛ فوظيفته التنظيمية تختلف عن مهمة تثبيت الأسعار.
وتظهر أهمية ذلك في المقارنات التاريخية. سعر شراء الدولار في نهاية 2004 البالغ 1,342,100 ليرة قديمة يعادل 1.3421 بوحدة ما بعد 2005. مقارنة الرقم الخام بسعر صغير بعد الإصلاح توحي بقفزة وهمية، بينما إعادة القياس تزيل الوهم. أما الفرق بين نهايتي سنتين بعد التحويل فيبقى تغيرًا اقتصاديًا يحتاج إلى تفسير مستقل.
 6. 2009: زوال كلمة «جديدة» وبداية قراءة العصر الحديث
استند حذف كلمة Yeni، أي «جديدة»، إلى قرار مجلس الوزراء 2007/11963 الصادر في 4 أبريل 2007، وحدد التطبيق في 1 يناير 2009. بدأت عندها أوراق مجموعة E9، وتداولت مع أوراق E8 خلال 2009. هذا انتقال في الاسم والإصدار؛ لا نطبق عنده تحويل مليون إلى واحد مرة أخرى. الليرة الجديدة التي نشأت في 2005 والليرة المسماة دون «جديدة» بعد 2009 تستخدمان مقياس القيمة نفسه لأغراض المقارنة.
ولهذا يمكن قراءة بيانات 2010 وما بعدها مباشرة بوحدة الليرة الحالية، مع الانتباه إلى تفاصيل السلسلة. فاسم العملة وحده لا يكفي لمعرفة هل الرقم سعر شراء أم بيع، أو متوسط سنة أم آخر يوم فيها. وقد تبدو سلسلتان مختلفتين رغم أنهما صحيحتان لأنهما تقيسان أشياء مختلفة.
وتفيد هذه النقطة أيضًا عند قراءة وثيقة قديمة أو خبر يعرض «الدولار مقابل الليرة الجديدة». يجب السؤال عن سنة الوثيقة ووحدة القياس، ثم ترجمة الأرقام عند الحاجة، دون تغيير قيمة الالتزام لمجرد أن الاسم اختلف. أما صور أوراق من مجموعات مختلفة فلا تصلح بذاتها لاستنتاج مسار الصرف أو مستوى التضخم.
من هنا تبدأ قراءة العقد التالي: نستخدم سلسلة سنوية متجانسة لتحديد الاتجاه الطويل، ثم نرجع إلى تواريخ القرارات والأزمات لفهم ما تخفيه المتوسطات. فالمتوسط يلخص السنة ويخفف أثر تقلب يوم بعينه، لكنه قد يغطي على اندفاع شديد وقع في آخر أشهرها.
 7. 2010–2025: ماذا تقول المتوسطات السنوية للدولار؟
يعرض الجدول متوسط سعر الدولار السنوي بالليرة، وفق سلسلة OECD المنشورة عبر FRED. كل قيمة متوسط للمعدلات اليومية خلال سنة كاملة، وليست سعر أول يناير ولا آخر ديسمبر. والعمود الأخير حساب لتغير المتوسط مقارنة بمتوسط السنة السابقة. لذلك فهو يصف تغير المستوى السنوي للسعر، ولا يساوي بالضرورة نتيجة شخص اشترى عملة في يوم محدد وباعها في يوم آخر.
متوسطات سنوية: ليرة تركية لكل دولار واحد
| السنة | متوسط الدولار | تغير المتوسط عن السنة السابقة |
|---|---|---|
| 2010 | 1.4990 | — |
| 2011 | 1.6717 | 11.52% |
| 2012 | 1.7916 | 7.18% |
| 2013 | 1.9045 | 6.30% |
| 2014 | 2.1890 | 14.94% |
| 2015 | 2.7230 | 24.39% |
| 2016 | 3.0225 | 11.00% |
| 2017 | 3.6486 | 20.72% |
| 2018 | 4.8397 | 32.65% |
| 2019 | 5.6765 | 17.29% |
| 2020 | 7.0166 | 23.61% |
| 2021 | 8.8615 | 26.29% |
| 2022 | 16.5632 | 86.91% |
| 2023 | 23.7851 | 43.60% |
| 2024 | 32.8303 | 38.03% |
| 2025 | 39.4897 | 20.28% |
الأرقام مقربة للعرض إلى أربع منازل، وحسبت النسب من القيم الأصلية قبل التقريب. لا تتضمن السلسلة صفًا سنويًا لعام 2026، لأن السنة لم تكتمل عند إعداد هذا الدليل. وسعر 9 أكتوبر الآتي لاحقًا ملاحظة يومية منفصلة، لا امتداد متجانس لهذا الجدول.
تظهر السلسلة ارتفاعًا طويلًا في عدد الليرات لكل دولار، لكنها لا تثبت سببًا واحدًا لكل سنة. كما أن المتوسط في 2021 يخفي اختلاف الأشهر داخل السنة، وقد يعكس متوسط 2022 استمرار مستويات مرتفعة بدأت قبلها. لذلك نربط الجدول بتسلسل السياسات والصدمات، ولا نحول تاريخ تسمية الملاحظة في قاعدة البيانات إلى تاريخ صفقة.
وثمة تمييز حسابي مهم: زيادة متوسط سعر الدولار لا تقلب مباشرة إلى نسبة مساوية لانخفاض قيمة الليرة. العلاقة معكوسة؛ فإذا تضاعف السعر المحلي للدولار، فقدت الليرة نصف قيمتها الدولارية، لا كاملها. سنطبق هذا الفرق لاحقًا على نقاط زمنية محددة.
 8. 2018: كيف اجتمعت الاختلالات مع صدمة الثقة؟
في تقييمه الرجعي للأزمة، ربط صندوق النقد الدولي ضعف الليرة باختلالات داخلية وخارجية: اقتصاد يعمل فوق طاقته المقدرة، وتضخم مرتفع، وعجز خارجي ممول بالدين، وفروق بين عملة الإيرادات وعملة الالتزامات في القطاع الخاص. ثم تعرضت هذه الهشاشة لتدهور معنويات الأسواق تجاه الاقتصادات الناشئة وتطورات جيوسياسية. الفكرة الأساسية أن الصدمة واجهت ميزانيات كانت حساسة أصلًا؛ لا أن خبرًا سياسيًا واحدًا يشرح كل ما حدث.
في 13 سبتمبر 2018 رفع البنك المركزي فائدة الريبو الأسبوعي من 17.75% إلى 24%، بمقدار 625 نقطة أساس، أي 6.25 نقاط مئوية. وبلغ التضخم نحو 25% في أكتوبر بحسب تقييم الصندوق. هذه أرقام لفترات محددة، ولا يجوز جمعها في وصف يوحي بأنها حدثت كلها في اليوم نفسه.
أما سعر شراء الدولار الرسمي فكان 3.7719 ليرة في المقارن السنوي لعام 2017 و5.2609 في 31 ديسمبر 2018. النتيجة الحسابية بين النقطتين زيادة تكلفة الدولار بنحو 39.48%، وانخفاض القيمة الدولارية لليرة بنحو 28.30%. هذه مقارنة نهايتي السنة، وليست أكبر حركة شهدتها الأزمة أو متوسط 2018 الوارد في الجدول السابق.
ويمكن فهم أثر الأزمة على شركة تحصل إيراداتها بالليرة وتدفع التزامات بالدولار: ترتفع الليرات المطلوبة للدفع قبل أن تتمكن من تعديل أسعارها أو زيادة الإيراد. تختلف النتيجة إذا كانت لديها صادرات بالدولار أو تحوط أو آجال دفع أخرى. لذلك لا يصف تغير الصرف أثرًا موحدًا على كل الشركات والأسر، بل يتوقف على عملة الدخل والالتزام وتوقيت التسوية.
 9. 2019–2020: انحسار أثر الصدمة ثم الجائحة
ثبت البنك فائدة السياسة عند 24% خلال النصف الأول من 2019، ثم خفضها إلى 12% عبر اجتماعات النصف الثاني. ونسب تقريره تراجع التضخم إلى عوامل منها استقرار الليرة وانحسار أثر الصرف وضعف الطلب وأسعار الواردات. معنى ذلك أن هبوط التضخم قد يأتي من أكثر من قناة، ولا يجوز إرجاعه إلى حركة الفائدة وحدها.
ثم غيرت الجائحة في 2020 ظروف التجارة والسياحة والطلب. يصف التقرير السنوي ضعف النشاط في بدايتها، ثم اتساع الائتمان مع التطبيع، كما ربط ارتفاع التضخم بانخفاض الليرة. وفي نوفمبر ارتفعت الفائدة من 10.25% إلى 15%، ثم إلى 17% في ديسمبر. جمع السنة كلها في عبارة «رفع» أو «خفض» يحذف تغير الاتجاه داخلها.
تعليميًا، تؤثر صدمة كهذه في جانبي الطلب والعرض معًا. قد تضعف مبيعات الشركات، وفي الوقت نفسه ترتفع صعوبة الحصول على مدخلات أو تتأخر الشحنات. كما أن نقص إيرادات الخدمات الخارجية يقلل تدفقات العملة، بينما قد يتغير طلب الواردات. لذلك لا تكفي قاعدة أن الركود يخفض الأسعار دائمًا، أو أن زيادة الائتمان تفسر كل تضخم في فترة الاضطراب.
وهذا يفسر ضرورة الرجوع إلى بيانات شهرية عند دراسة الأزمة، مع إبقاء المتوسط السنوي أداة لتلخيص الاتجاه. فمتوسط 2020 يجمع ظروفًا متباينة، ولا يصف حالة السوق في نوفمبر وحده أو يقيس الأثر المباشر لقرار محدد.
 10. 2021: تخفيض الفائدة وظهور الودائع المحمية KKM
رفع البنك الفائدة من 17% إلى 19% في مارس 2021، وأبقاها ثابتة خلال أبريل إلى أغسطس، ثم خفضها بمجموع خمس نقاط مئوية بين سبتمبر وديسمبر لتبلغ 14%. كان تبريره في ذلك الوقت يتضمن تقييم ضغوط العرض بوصفها عابرة. نسجل هنا القرار والتبرير التاريخي، دون تحويل التبرير إلى حقيقة مثبتة عن كل مكونات التضخم. وفي نهاية السنة سجل تضخم المستهلك 36.08%.
وسط هذه الظروف ظهرت آليات الودائع المحمية من فرق الصرف، المعروفة اختصارًا بـKKM. وأعلن البنك المركزي في 21 ديسمبر مسار تحويل ودائع عملة قائمة إلى ودائع ليرة لأجل، يطبق مقارنة عند الاستحقاق بين الفائدة أو الربح وبين فرق الصرف. إذا تجاوزت القيمة المحسوبة بالصرف مجموع الأصل والفائدة، تحمل البنك المركزي الفرق في المسار الذي يغطيه الإعلان. ولا يعني هذا أن جميع نسخ البرنامج التاريخية لها الجهة الممولة والشروط نفسها.
الفائدة التعليمية للبرنامج أنه يكشف الفصل بين اختيار وحدة الوديعة وتوزيع مخاطر العملة. فقد يصبح الحساب بالليرة، مع وجود حماية مشروطة مرتبطة بالصرف. ارتفاع حصة هذا النوع من الحسابات لا يساوي بذاته زوال الحساسية للدولار من توقعات المودعين أو من التزامات الجهة التي تغطي الفروق.
كما أن حماية فرق الصرف لا تساوي حماية كاملة من التضخم المحلي. يستطيع تغير الأسعار أن يؤثر في القوة الشرائية حتى إن تحققت حماية وفق معيار آخر. وكان الانتفاع في الإعلان الأصلي مشروطًا بالاستحقاق؛ السحب المبكر لا يعامل كمواصلة إلى النهاية. ولهذا تقرأ KKM كأداة تاريخية محددة بشروط وفترات، لا كضمان عام يصلح لكل مدخر وكل سنة.
 11. 2022: الطاقة والسلع وتراكم انتقال الصرف
ربط تقرير البنك لعام 2022 ضغوط الواردات والأسعار بالطاقة والسلع العالمية وتداعيات حرب روسيا وأوكرانيا وتكاليف النقل، إلى جانب أثر انخفاض الليرة أواخر 2021. وواصل البنك تخفيض الفائدة من 14% إلى 9% بين أغسطس ونوفمبر. وسجل التضخم السنوي 85.51% في أكتوبر، ثم 64.27% في ديسمبر.
لفهم تراكب الصدمات، يكون سعر مدخل مستورد بالليرة حاصل ضرب سعره الأجنبي في سعر الصرف، قبل إضافة النقل والرسوم والتوزيع. فإذا ارتفع السعر العالمي وضعفت الليرة في الوقت نفسه، اجتمع الأثران حسابيًا. لا يجوز عندها وصف كل الزيادة بأنها مستوردة عالميًا أو بأنها ناتجة عن العملة وحدها. وقد تزيد المدخلات الأجنبية أيضًا تكلفة سلعة تصنع محليًا، فتصل الصدمة إلى منتجات لا يراها المستهلك مستوردة.
وتوضح هذه المرحلة خطأ شائعًا في اللغة اليومية: انخفاض التضخم من 85.51% إلى 64.27% لا يعني أن الأسعار هبطت بالمقدار نفسه أو عادت إلى مستواها القديم. إنه انخفاض سرعة الزيادة المقاسة على أساس سنوي، مع بقاء المعدل موجبًا. وقد يتغير المعدل كذلك بسبب المقارنة بقاعدة مرتفعة في السنة السابقة.
التمييز مهم للأسرة والشركة. تراجع معدل التضخم قد يساعد على تحسن القدرة على التخطيط، لكنه لا يعيد تلقائيًا الراتب الذي لم يلحق بالأسعار إلى قوته السابقة. كما لا يخفض وحده تكلفة شراء مخزون جديد إلى سعر المخزون القديم. لذلك نتابع مستوى الأسعار والدخل مع معدل التغير، ولا نستبدل أحدها بالآخر.
 12. 2023–2024: بداية التشديد ثم ذروة الفائدة
أعلن البنك في 22 يونيو 2023 بدء التشديد النقدي، ورفع فائدة الريبو من 8.5% إلى 15%. ثم بلغت 42.5% في ديسمبر، و45% في يناير 2024، و50% في مارس. وفي نهاية ديسمبر 2024 خفضت إلى 47.5%. هذا تسلسل في سعر أداة محددة؛ لا يعادل تلقائيًا سعر كل قرض أو وديعة في السوق.
قرارات مختارة لفائدة الريبو الأسبوعي، وليست متوسطات سنوية
| تاريخ القرار | الفائدة بعده | الحركة المعلنة |
|---|---|---|
| 22 يونيو 2023 | 15% | بدء التشديد من 8.5% |
| 21 ديسمبر 2023 | 42.5% | رفع من 40% |
| 25 يناير 2024 | 45% | رفع من 42.5% |
| 21 مارس 2024 | 50% | رفع من 45% |
| 26 ديسمبر 2024 | 47.5% | خفض من 50% |
| 17 أبريل 2025 | 46% | رفع من 42.5% |
| 11 ديسمبر 2025 | 38% | خفض من 39.5% |
| 22 يناير 2026 | 37% | خفض من 38% |
تعمل الفائدة عبر تكلفة التمويل والطلب والائتمان واختيار الأصول والتوقعات، لكن آثارها تحتاج وقتًا وتختلف بين الأطراف. وقد تتأخر استجابة أسعار الخدمات والعقود التي تعدل دوريًا، بينما تتغير مؤشرات السوق بسرعة أكبر. لذا لا يكفي النظر إلى شهر بعد رفع الفائدة للحكم على كل النتيجة، كما أن وجود تضخم مرتفع لا يثبت أن التشدد لم يؤثر إطلاقًا.
سجل التضخم السنوي 75.45% في مايو 2024، ثم 44.38% في ديسمبر. تداخل الذروة اللاحقة في التضخم مع ارتفاع الفائدة يذكر بأن القرارات تستجيب أيضًا للتضخم والمخاطر؛ العلاقة ليست تجربة بسيطة يتغير فيها عامل واحد وتثبت بقية العوامل.
وللقراءة المتوازنة، نفصل بين ما أعلن، وما تحقق، وتفسير سبب التحقق. السعر المعلن واقع مؤرخ، وتغير التضخم واقع آخر؛ أما مقدار مساهمة كل أداة في النتيجة فيحتاج إلى تحليل أوسع من مقارنة رقمين. كما أن انخفاض الفائدة الاسمية لاحقًا قد يترافق مع بقاء شروط مالية مشددة إذا تغيرت التوقعات والسيولة والقيود الائتمانية.
 13. 2025: تغير اتجاه السياسة وإغلاق فتح KKM
لم تكن دورة 2025 مسارًا متصلًا من التخفيض. بعد تخفيضات أوصلت الريبو إلى 42.5% في مارس، عاد البنك إلى رفعه في 17 أبريل إلى 46%. ثم استأنف التخفيض في يوليو إلى 43%، وسبتمبر إلى 40.5%، وأكتوبر إلى 39.5%، وديسمبر إلى 38%. وتبين هذه الوقائع أن اتجاه السياسة يمكن أن يتغير داخل السنة استجابة لمخاطر مالية وتضخمية.
وفي تقييمه المنشور في فبراير 2026، سجل صندوق النقد اضطراب مارس 2025 وخروج رؤوس أموال وضعف الليرة واستنزاف احتياطيات، مع تحسن أوسع في الطلب على الليرة خلال مرحلة الاستقرار. لا نقرأ هذا التقييم بوصفه وصفًا لحالة أكتوبر 2026؛ له نافذة معلومات وتاريخ نشر مختلفان. وتحتاج القراءة السببية إلى الفصل بين اتجاه سنوي وبين حادثة ضغط داخل ذلك الاتجاه.
وفي 23 أغسطس 2025 أوقف البنك فتح حسابات KKM وتجديدها، مع استثناء حسابات YUVAM وبقاء الحسابات السابقة حتى استحقاقها. عبارة «انتهى فتح وتجديد البرنامج» أدق من القول إن جميع الأرصدة اختفت في يوم الإعلان. فالقرار الخاص بالتدفقات الجديدة لا يساوي الرصيد القائم، وهو فرق يتكرر في بيانات الائتمان والودائع.
ويفتح الخروج من البرنامج سؤالًا تعليميًا حول انتقال المخاطر: هل أصبح الادخار بالليرة أقل ارتباطًا بتعويض الصرف، وكيف تغيرت تكلفة التمويل وشروط الودائع والثقة؟ هذه أسئلة يجيب عنها تسلسل البيانات، لا الاسم وحده. كما أن توقف أداة لا يلغي تلقائيًا أسباب استخدامها سابقًا أو يضمن أن كل طرف أصبح محميًا من التضخم وتقلب العملة.
 14. حتى أكتوبر 2026: لقطة مؤرخة لا نتيجة سنة كاملة
في أحدث قرار متاح ضمن تاريخ إعداد الدليل، الصادر في 10 سبتمبر 2026، ثبت البنك فائدة الريبو الأسبوعي عند 37%، والإقراض الليلي عند 40%، والاقتراض الليلي عند 35.5%. وفي بيانات سبتمبر بلغ تضخم المستهلك 29.73% على أساس سنوي و1.84% على أساس شهري. أما أحدث ملاحظة صرف رسمية المعروضة في خدمة البنك بتاريخ المراجعة فهي ليوم 9 أكتوبر، وتخص سعرًا إرشاديًا.
مؤشرات مختلفة الفترات والأدوات: تقرأ تواريخها قبل مقارنتها
| المؤشر | القيمة | التاريخ أو الفترة | طريقة القراءة |
|---|---|---|---|
| فائدة السياسة: ريبو أسبوعي | 37% | قرار 10 سبتمبر 2026 | فائدة أداة البنك المركزي |
| الإقراض الليلي | 40% | قرار 10 سبتمبر 2026 | طرف ممر الفائدة؛ ليس سعر وديعة العميل |
| الاقتراض الليلي | 35.5% | قرار 10 سبتمبر 2026 | أداة مختلفة عن الريبو |
| كلفة التمويل المرجحة الموثقة | 40% | فترة تقرير 13 أغسطس 2026 | لا تمدد تلقائيًا إلى أكتوبر |
| تضخم المستهلك السنوي | 29.73% | سبتمبر 2026 | مقارنة بالشهر نفسه قبل سنة |
| تضخم المستهلك الشهري | 1.84% | سبتمبر 2026 | مقارنة بأغسطس |
| الدولار: شراء إرشادي | 49.1274 ليرة | 9 أكتوبر 2026 | للدولار الواحد؛ لا متوسط سنوي |
| الدولار: بيع إرشادي | 49.2160 ليرة | 9 أكتوبر 2026 | عمود منفصل عن الشراء |
ويحتاج رقم 40% إلى عناية خاصة: ذكر تقرير التضخم المنشور في 13 أغسطس أن مزادات الريبو الأسبوعية لم تعقد منذ 2 مارس، وأن التمويل وعمليات التعقيم نفذت عند الإقراض الليلي، مع كلفة مرجحة 40% خلال فترة التقرير. بذلك ظلت فائدة السياسة المعلنة 37% بينما اختلفت كلفة التنفيذ. لا نغير اسم الرقم الأول إلى 40%، ولا نزعم أن كلفة أغسطس هي أحدث كلفة يومية في 11 أكتوبر.
كما أن «الدولار شراء» يعني جانب شراء العملة لدى الجهة التي تحدد السعر؛ لا يعني أن كل عميل يستطيع شراء الدولار بالقيمة نفسها. السعر الإرشادي يختلف عن عرض مصرف أو صرافة، والنقد الورقي له أعمدة أخرى. والملاحظة اليومية المذكورة لا تصف نهاية 2026 أو متوسطها.
أما انخفاض التضخم السنوي مع ارتفاع المؤشر شهريًا فليس تناقضًا: قد ترتفع الأسعار هذا الشهر بوتيرة أبطأ من الشهر المقارن في السنة السابقة. ولا يحدد المتوسط العام ما حدث لكل أسرة؛ فقد تختلف أوزان الغذاء والسكن والنقل في ميزانيتها عن أوزان السلة الإحصائية.
 15. الآليات: الصرف والفائدة الحقيقية والثقة والاحتياطيات
تنتقل حركة الصرف إلى الأسعار عبر السلع المستوردة مباشرة، وعبر المدخلات وتكاليف الإنتاج بصورة غير مباشرة. لكن الانتقال ليس فوريًا ولا بنسبة ثابتة في كل قطاع؛ تتدخل العقود والمخزون والمنافسة والهوامش والطلب. لذلك يمكن أن تخف ضغوط الصرف بينما تبقى بعض الأسعار ترتفع، أو يرتفع سعر عالمي للطاقة رغم استقرار نسبي للعملة.
وتختلف الفائدة الاسمية عن الفائدة الحقيقية. للمقارنة التعليمية على أفق سنة، تكون الصيغة الدقيقة: الفائدة الحقيقية = [(1 + الفائدة الاسمية) ÷ (1 + التضخم) − 1] × 100، مع إدخال النسب ككسور عشرية. إذا كان المقصود قرارًا يتعلق بالمستقبل، يستخدم تضخم متوقع للأفق نفسه؛ وإذا قيست نتيجة تحققت، يستخدم التضخم المتحقق مع العائد المطابق للفترة.
ففي مثال افتراضي بفائدة سنوية 40% وتضخم 30%، تكون النتيجة 7.69% حقيقية قبل الرسوم والضرائب، لا 10% التي يعطيها الطرح البسيط. ولا يثبت طرح 29.73% من فائدة سياسة 37% عائد مدخر حقيقيًا: أحدهما تضخم مضى، والآخر سعر أداة قصيرة الأجل، وليس عقد ادخار سنويًا مضمونًا.
تعريفات تمنع استنتاجات مضللة
| المفهوم | ما يقيسه | خطأ ينبغي تجنبه |
|---|---|---|
| الصرف الاسمي | عدد الليرات مقابل عملة أخرى | مساواته مباشرة بالقوة الشرائية المحلية |
| التضخم | تغير مستوى أسعار سلة محددة | اعتبار تباطؤه عودة للأسعار القديمة |
| الفائدة الحقيقية | العائد بعد مراعاة التضخم لأفق متوافق | خلط فائدة السياسة بعائد العميل |
| الصرف الحقيقي | الصرف مع مراعاة فروق مستويات الأسعار | اعتبار كل ضعف اسمي ضعفًا حقيقيًا بالمقدار نفسه |
| الاحتياطيات الإجمالية | أصول احتياطية وفق تعريف وتاريخ | مساواتها بما هو صافٍ من الالتزامات |
| رصيد الودائع | ما هو قائم في لحظة | مساواته بفتح حسابات جديدة خلال الفترة |
والاحتياطيات مثال آخر على ضرورة قراءة التعريف. ارتفاع قيمة الذهب بالدولار يمكن أن يرفع القيمة الدولارية للأرصدة دون أن تكون الزيادة كلها تدفق عملة جديدًا. كما تختلف الأرصدة الإجمالية عن صافيها بعد الالتزامات والمبادلات بحسب التعريف المستخدم. لذلك تحتاج المقارنة إلى تاريخ موحد ومكونات واضحة.
أما الثقة فتؤثر في استعداد الأطراف للاحتفاظ بالليرة أو تجديد التمويل، لكنها لا تقاس بشعار أو قرار واحد. انتظام الإطار والتواصل وتوقعات الأسعار وأداء الالتزامات تساعد على تفسيرها. قراءة هذه العناصر معًا أكثر إفادة من افتراض أن رقم الفائدة وحده يحدد الصرف آليًا.
 16. حساب القيمة: لماذا لا يساوي ارتفاع الدولار هبوط الليرة؟
نعرف هنا E بأنه عدد الليرات المطلوبة لدولار واحد. عند الانتقال من E0 إلى E1، تكون زيادة تكلفة الدولار بالليرة: (E1 ÷ E0 − 1) × 100. أما مقدار خسارة القيمة الدولارية لليرة، عندما يرتفع E، فيكون: (1 − E0 ÷ E1) × 100. تختلف النسبتان لأن المقام يتغير عند الانتقال إلى الاقتباس المعكوس.
إذا انتقل الدولار في مثال افتراضي من 25 إلى 50 ليرة، ارتفعت تكلفته 100%، بينما أصبحت الليرة تشتري نصف عدد الدولارات السابق، أي فقدت 50% من قيمتها الدولارية. لا يمكن ترجمة تضاعف سعر الدولار إلى فقد الليرة 100%؛ فالنتيجة الأخيرة تعني وصول القيمة إلى صفر، وهو شيء مختلف حسابيًا.
مقارنات محددة؛ نسب مشتقة من البيانات وليست اقتباسات عن حجم الأزمة كله
| النقطتان أو المثال | E0 | E1 | زيادة تكلفة الدولار | خسارة القيمة الدولارية لليرة |
|---|---|---|---|---|
| نهاية 2000 → نهاية 2001، شراء رسمي | 0.671765 | 1.439567 | 114.30% | 53.34% |
| نهاية 2004 → نهاية 2005، شراء رسمي | 1.3421 | 1.3430 | 0.07% | 0.07% |
| نهاية 2017 → نهاية 2018، شراء رسمي | 3.7719 | 5.2609 | 39.48% | 28.30% |
| مثال افتراضي للتضاعف | 25 | 50 | 100% | 50% |
حوّلت قيمتي 2000 و2001 من الليرة القديمة بالقسمة على مليون، وكذلك قيمة 2004، حتى يستخدم الجدول مقياس ما بعد 2005. والمقارنة بين نهاية 2004 ونهاية 2005 تمتد سنة كاملة؛ لا تثبت أن حذف الأصفار نفسه أحدث تغيرًا سوقيًا بنسبة 0.07%. الرقم يصف نقطتين بعد توحيد الوحدة.
ومن المهم أيضًا أن هذه الخسارة مقابل الدولار لا تساوي خسارة القوة الشرائية أمام سلة المستهلك التركي. قد تتحرك أسعار السلة والدخل بنسب أخرى. كما أن استخدام سعر الشراء الرسمي في الحساب يحافظ على اتساق السلسلة، لكنه لا يحتسب عمولات صفقة فعلية أو فرق الشراء والبيع الذي قد يواجه العميل.
 17. أمثلة تعليمية: الراتب والمدخلات والأصل العقاري
توضح الأمثلة التالية أهمية تحديد ما نريد قياسه. نفترض أولًا مبلغًا ثابتًا قدره مئة ألف ليرة، وسعر دولار ينتقل من 40 إلى 50. كان المبلغ يعادل 2500 دولار، ثم صار يعادل 2000، بخسارة 20% في المقابل الدولاري، مع أن تكلفة الدولار ارتفعت 25%. بقي عدد الليرات نفسه، لكن معيار المقارنة تغير. ولا تخبر هذه العملية وحدها بما تشتريه المئة ألف داخل تركيا.
وفي مثال مستورد، تبلغ فاتورة المدخلات ألف دولار عند سعر 40، فتكون أربعين ألف ليرة. إذا ظل السعر الأجنبي ثابتًا وارتفع الدولار إلى 50، أصبحت خمسين ألفًا. وإذا ارتفع السعر الأجنبي أيضًا 10%، بلغت الفاتورة 1100 دولار، أو خمسة وخمسين ألف ليرة. الزيادة النهائية 37.5%: 1.10 × 1.25 − 1 = 0.375. جمع 10% و25% يعطي 35% ويغفل الأثر المركب.
ولنفترض أصلًا عقاريًا ارتفع من خمسة ملايين إلى ستة ملايين ليرة، أي 20% اسميًا، بينما انتقل الدولار من 40 إلى 50. كان المقابل 125 ألف دولار وأصبح 120 ألفًا، بانخفاض 4%. وإذا افترضنا، في قياس مستقل، تضخمًا محليًا 25% خلال الفترة نفسها، كان تغير السعر الحقيقي أيضًا سالب 4%: 1.20 ÷ 1.25 − 1. تساوي النتيجتين هنا مصادفة للأرقام المفترضة؛ لا يساوي بين الدولار ومؤشر الأسعار.
لا يدخل المثال إيجارًا أو مصاريف أو ضرائب أو تحسينات أو تكاليف بيع. لهذا يقيس تغير السعر فقط، لا عائد استثمار كاملًا. وعند إضافة تدفقات نقدية، يجب تثبيت تاريخ كل تدفق وعملته وتجنب تحويل كل الفترات بسعر واحد ثم تسميتها نتيجة فعلية.
 18. أسئلة شائعة وطريقة متابعة الليرة بعد قراءة الدليل
هل انخفاض التضخم يعني أن المتاجر ستخفض الأسعار؟ ليس بالضرورة. تراجع المعدل الموجب يعني تباطؤ الزيادة، وقد تنخفض بنود بعينها وترتفع أخرى. تتحدد النتيجة من مستوى المؤشر والتغيرات التفصيلية، لا من المعدل السنوي وحده.
هل الفائدة المرتفعة تضمن ارتفاع الليرة؟ لا تتحول العلاقة إلى قاعدة مؤكدة. تؤثر توقعات التضخم والمخاطر والتدفقات الخارجية والسيولة والتوقيت، وقد يكون القرار متوقعًا مسبقًا في التسعير. ولهذا لا يكفي الرقم منفردًا لوصف النتيجة.
هل انتهى ارتباط الودائع بالدولار بمجرد وقف KKM؟ قرار أغسطس 2025 يحدد الفتح والتجديد مع استثناء مذكور واستحقاقات قائمة. الحكم على الأرصدة والسلوك يحتاج بيانات لاحقة وتعريفًا للحسابات، ولا يستنتج من القرار وحده.
هل سعر 9 أكتوبر يصلح بوصفه متوسط 2026؟ هو ملاحظة يومية محددة من سعر إرشادي؛ يختلف عن متوسط السنة ونهايتها وعن سعر تنفيذ عميل. والجدول السنوي السابق يتوقف عند 2025 لتبقى المقارنة متجانسة.
ما الذي يستحق المتابعة لفهم الاتجاه؟
| السؤال | البيان الذي يساعد | التأكد الضروري |
|---|---|---|
| هل تسارع ارتفاع الأسعار؟ | المعدل الشهري والاتجاه الأساسي | الموسمية والبنود المؤثرة والفترة |
| هل ضعف المقابل الخارجي؟ | سلسلة صرف محددة | شراء أم بيع، يومي أم متوسط |
| ما درجة التشدد؟ | الريبو وكلفة التمويل والسيولة | الأداة وتاريخ التشغيل |
| هل تغيرت التوقعات؟ | مسوح توقعات مؤرخة | الأفق والجهة المستطلعة |
| هل تحسنت القدرة على امتصاص الضغط؟ | الاحتياطيات والالتزامات والتدفقات | الإجمالي والصافي وأثر التقييم |
| كيف تأثر شخص أو شركة؟ | الدخل والالتزامات والأسعار | العملة والأجل والتكاليف |
تبدأ المتابعة الجيدة بسؤال محدد، ثم اختيار المقياس الموافق له. فإذا أردنا فهم تكلفة سلعة مستوردة، نفصل سعرها الأجنبي عن الصرف والنقل. وإذا أردنا قياس الراتب، نقارن الدخل بسلة الإنفاق ذات الصلة. وإذا قرأنا قرار فائدة، نحدد هل غير الرقم المعلن أم تغيرت طريقة التمويل والتنفيذ.
ويساعد الاحتفاظ بسجل صغير للتاريخ والأداة والوحدة على منع مقارنة لقطة يومية بمتوسط سنة، أو تضخم متحقق بتوقع مستقبلي. وعند وجود عقد ملزم أو التزام بعملة أجنبية أو آثار ضريبية، يحتاج التطبيق إلى مختص يقرأ الوثائق وشروط الحالة؛ فالشرح الحسابي لا يحسم التفاصيل القانونية أو المحاسبية. قيمة التاريخ هنا أنه يوضح كيف تتبدل الآليات وتتشابك، ويمنح القارئ أدوات لتمييز المعلومة الصحيحة عن الاستنتاج المتعجل.
 مواضيع ذات صلة
 قراءة تضخم المستهلك: الشهر والسنة وأثر الأساس في المقارنة السنوية
 الاحتياطيات والسيولة الأجنبية: الأرقام الإجمالية والالتزامات
 فائدة السياسة وتكلفة التمويل والفوائد المصرفية
 تنزيل السلاسل الاقتصادية من EVDS3 ومقارنتها
 فهرس أدلة الاقتصاد والأعمال في تركيا 2026
 أسعار المساكن والإيجارات في تركيا في 2026: قراءة المؤشرات
 تقسيط المطور أم قرض البنك في تركيا؟ التكلفة ومخاطر العملة
 اختبار جدوى العقار في تركيا: صافي الإيجار والتمويل والمخاطر
 الحساب الجاري وميزان المدفوعات في تركيا 2026: التمويل وصافي الأخطاء والسهو


